バックテストとボットは同じ関数
判断と約定は、バックテストでもワーカーでも同じコードです。過去の営業日ごとに定期実行を再生したところ、実際のQQQのデータで約定までバックテストと一致しました。
トス証券のOpen APIから取った米国株の日足でルールベースの戦略を動かし、バックテストで比べ、決まった時刻にペーパートレードします。実際の注文は出さず、判断の理由はすべてわかりやすい言葉で表示します。
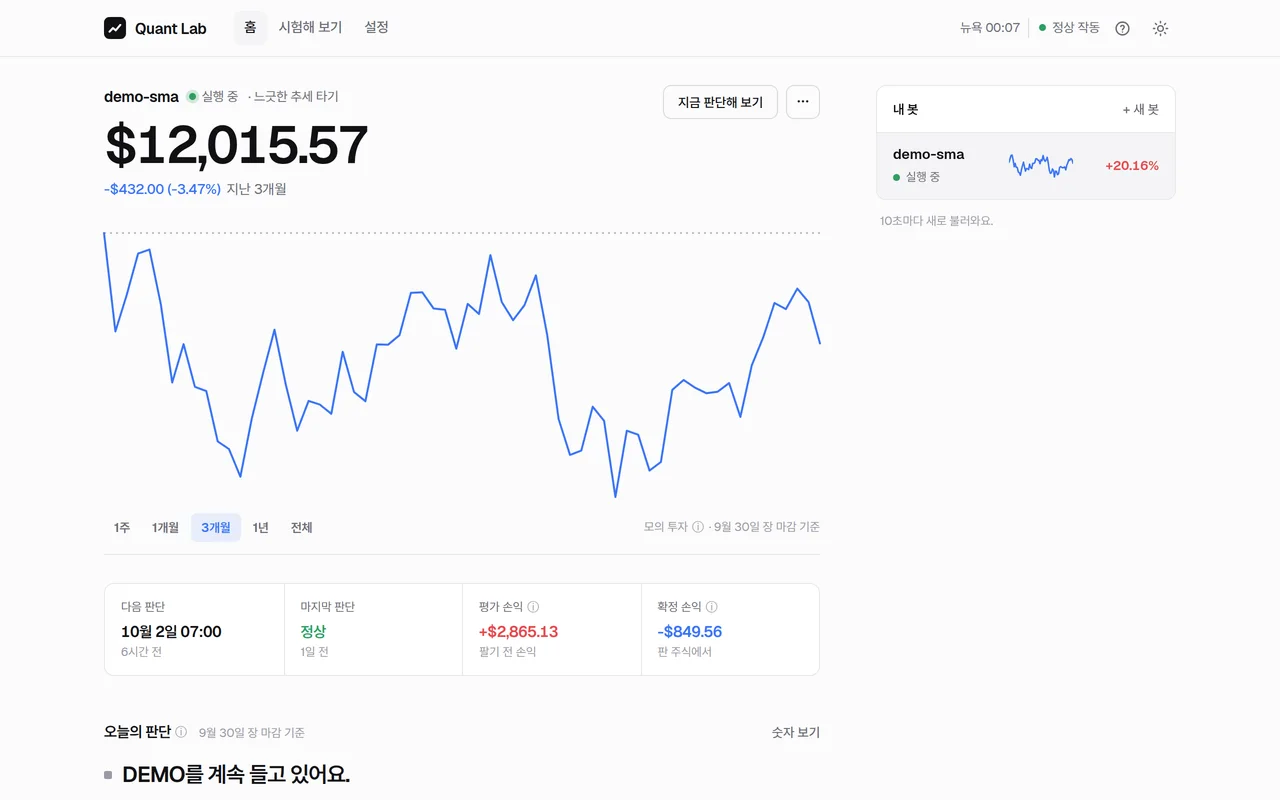
最終的な目標は自動売買です。最初のゴールはあえて小さく、実際の注文につながるコードをいっさい持たないまま、ボットが決まった時刻のペーパートレードを2週間、誰も触らずに続けることです。
株にくわしくない人でもわかるようにつくっています。戦略にはニックネームがあり(「のんびりトレンド乗り」は50/200のゴールデンクロス)、設定は選択肢で選び、判断は「上昇トレンドです。明日、市場が開いたらQQQを買います」のように表示されます。ホーム画面は大きな金額とそのグラフが中心で、ライト・ダークに対応し、スマホのホーム画面に追加できます。
自分用のツールなのでリンクはありません。トスの相場データは第三者に配布できないため、スクリーンショットは合成データです。
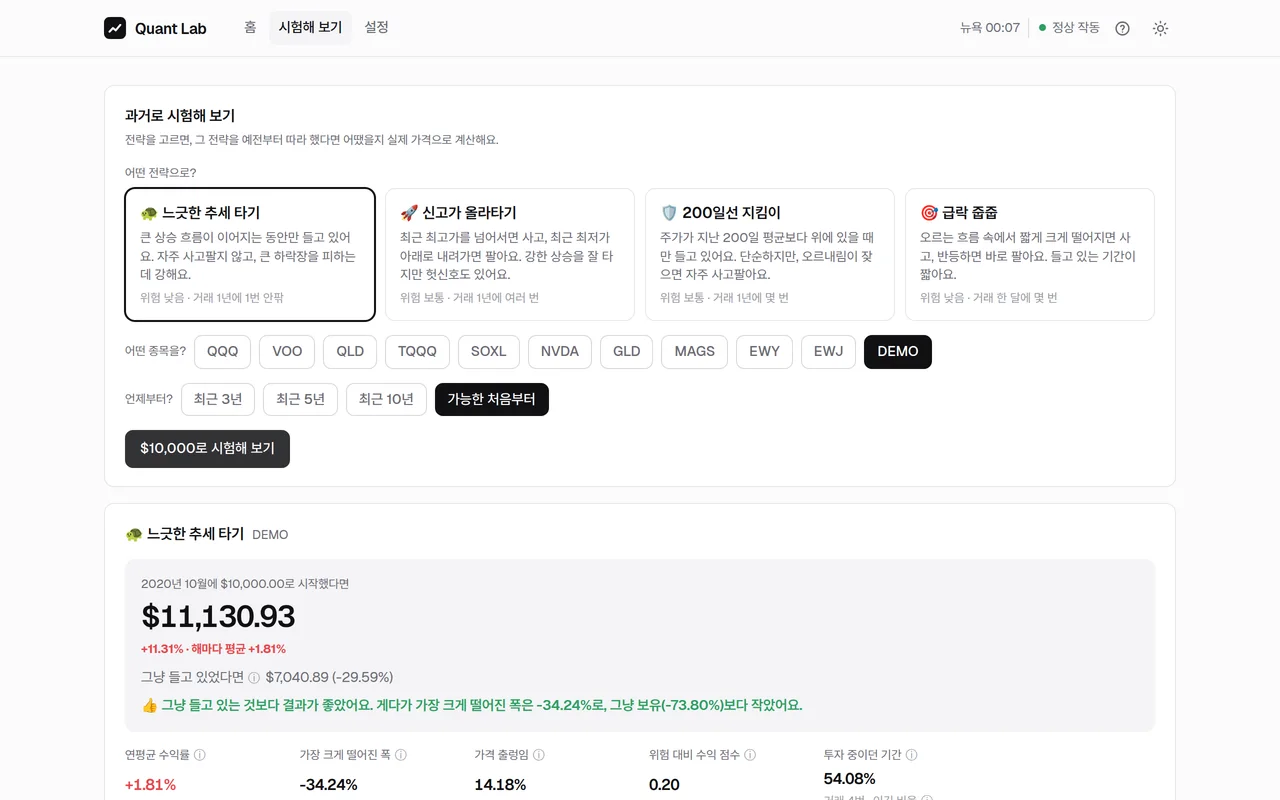
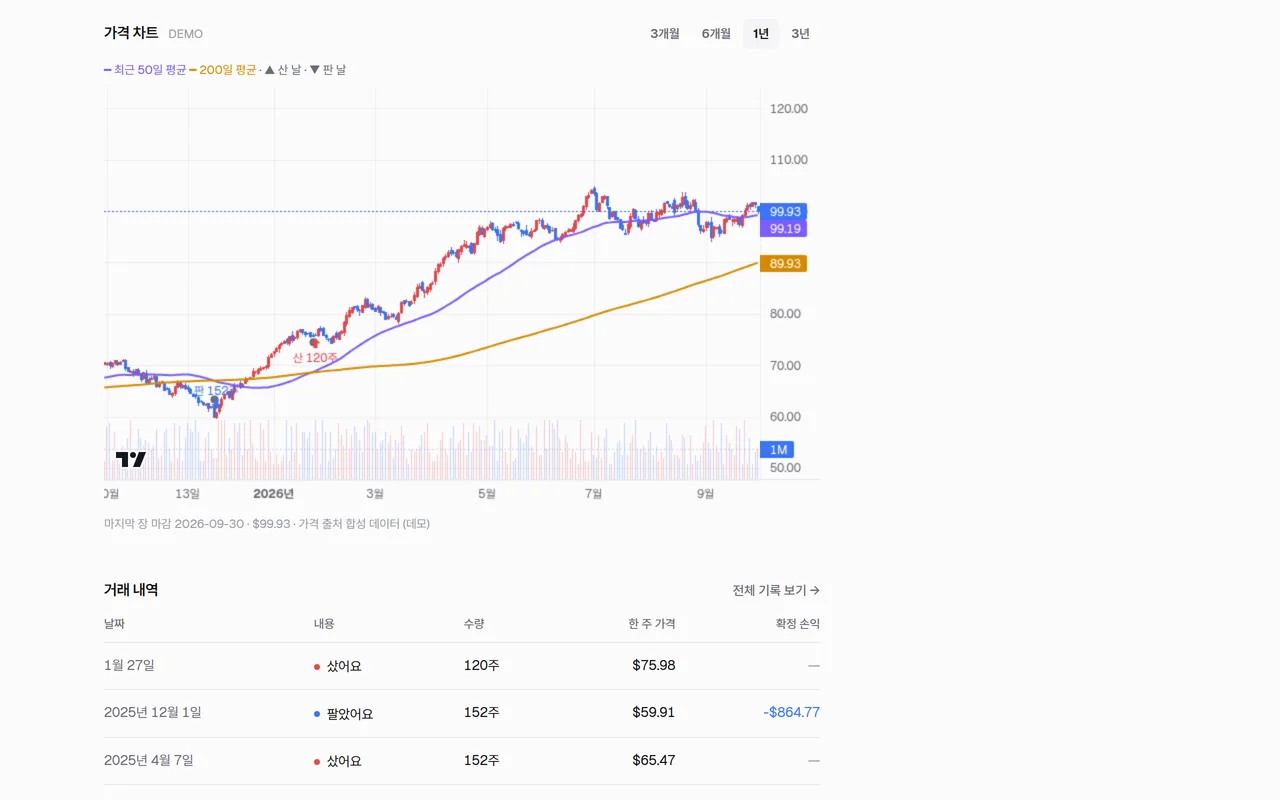
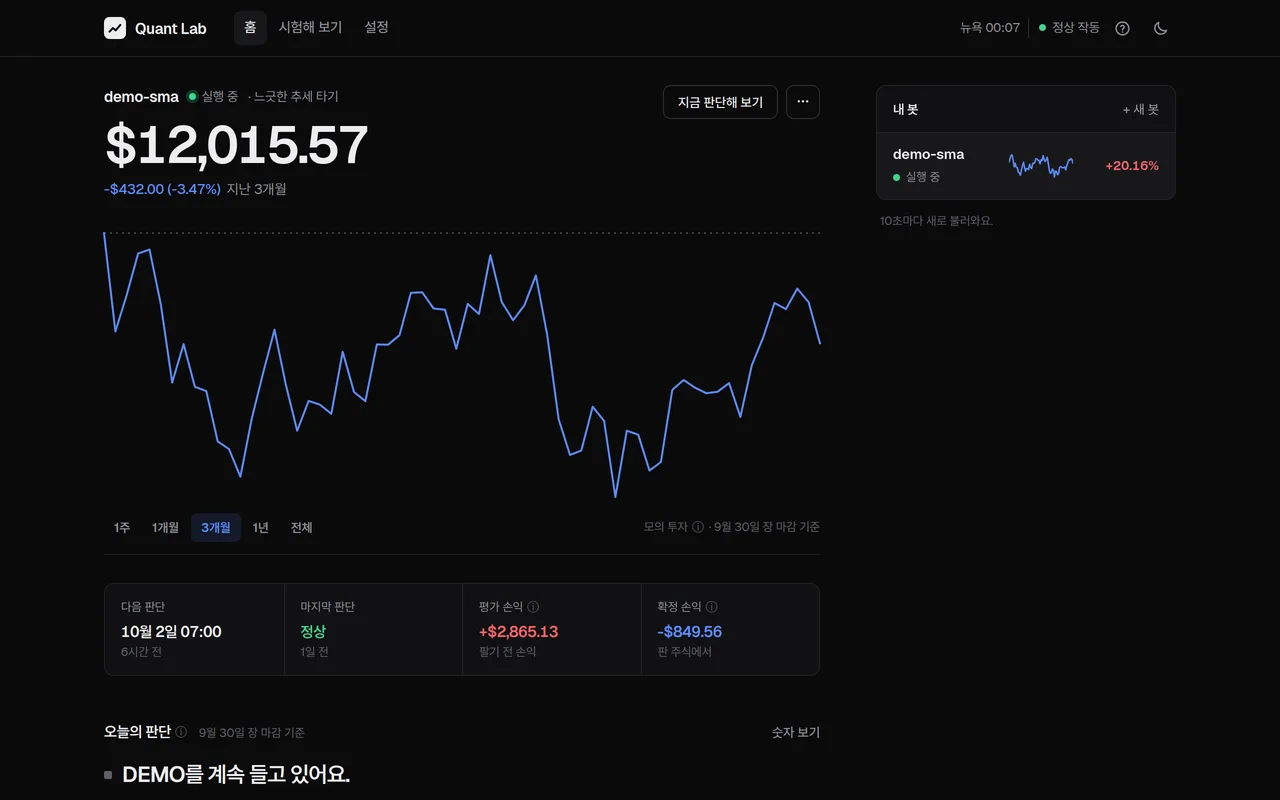
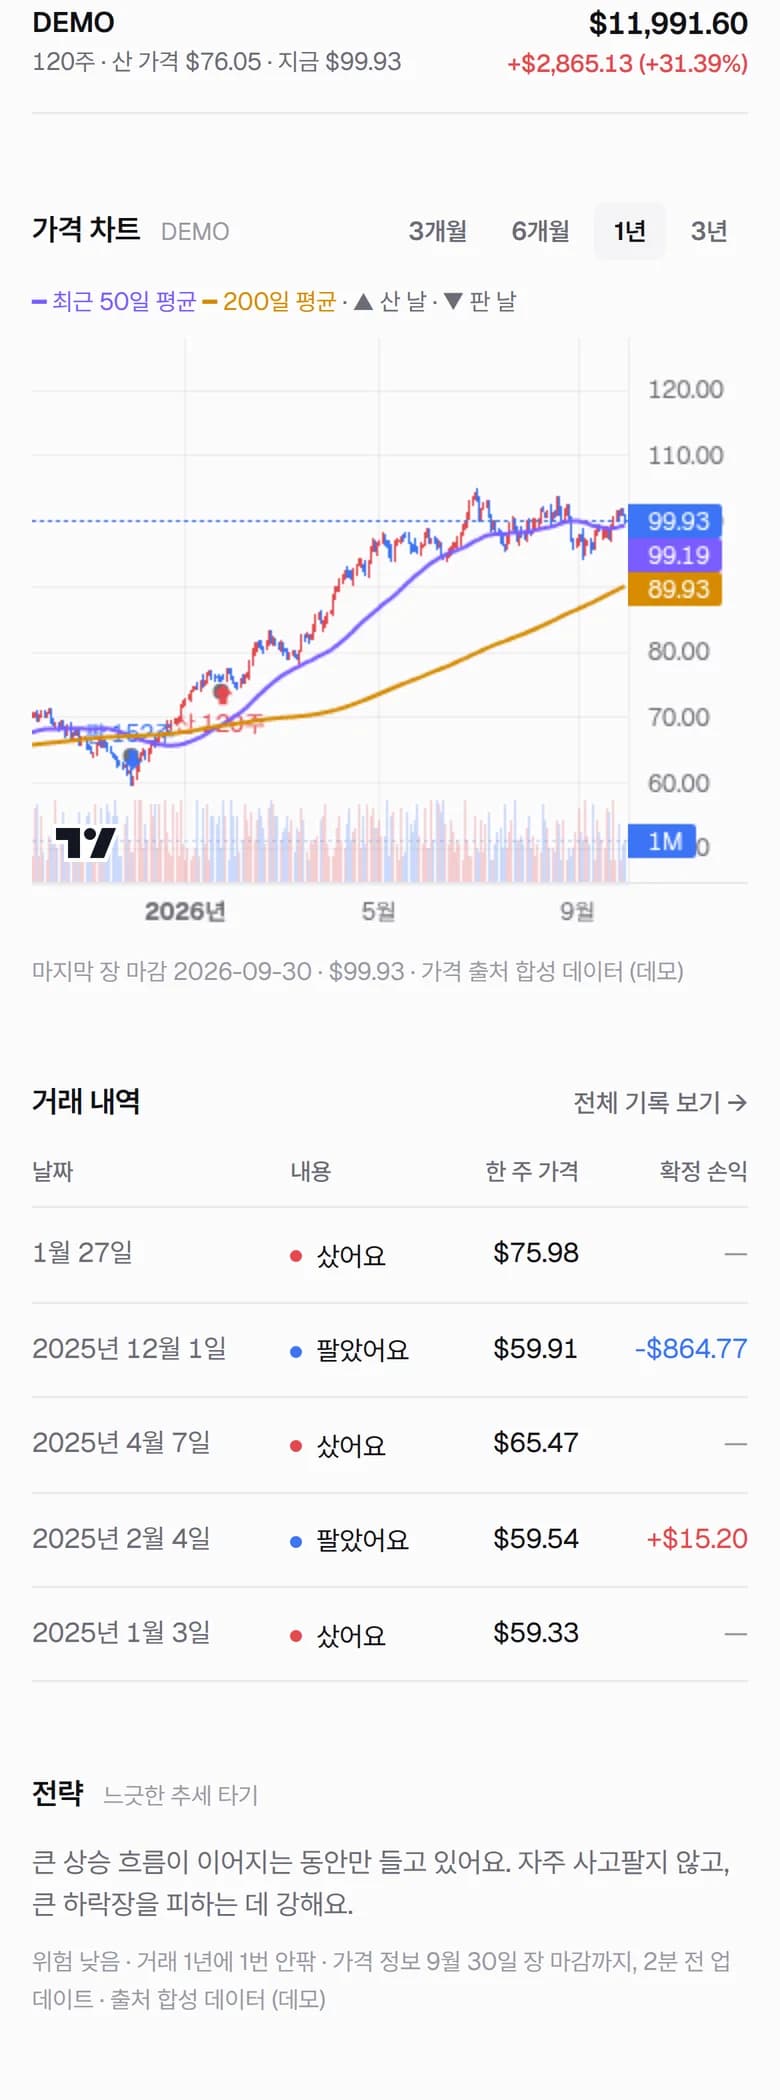
判断と約定は、バックテストでもワーカーでも同じコードです。過去の営業日ごとに定期実行を再生したところ、実際のQQQのデータで約定までバックテストと一致しました。
トスは米国市場が開く前から当日の足を埋め始めます。引けから2時間たった足だけを使い、あとで値が変われば取り直します。
ボット・銘柄・営業日のユニークキー、ボットごとに待機注文はひとつ、advisory lockでワーカーはひとつだけ。同じ足をもう一度評価しても何も起きません。
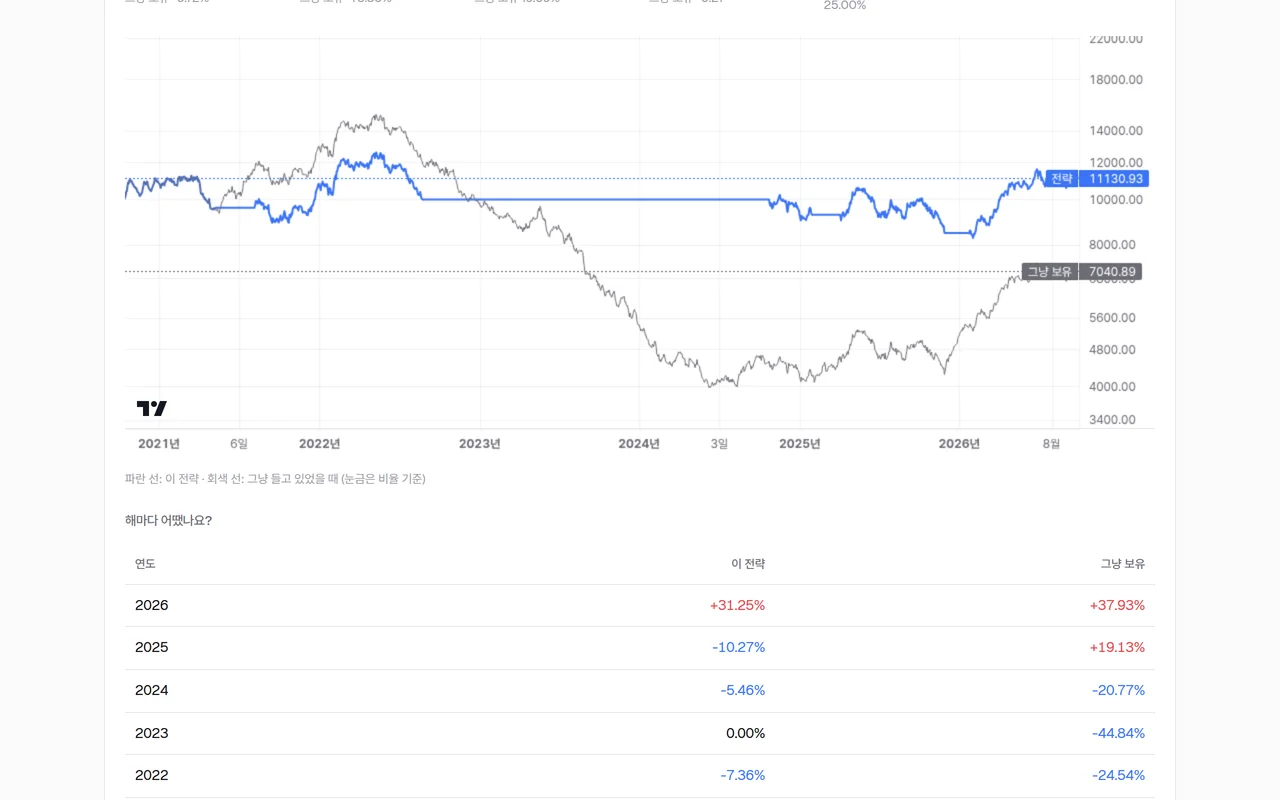
2000年からのQQQでは、50/200クロスが年10.5%・最大下落−36%、ただ持ち続けると年8.1%・−83%。2010年からなら、リターンは持ち続けたほうが上です。
投資助言ではありません。注文はすべてシミュレーションで、スクリーンショットは合成データです。